Filtración del Deutsche Bank: por qué los bancos vigilan los pagos de las modelos webcam en Colombia
Un consorcio coordinado por Barracuda Media, con el CLIP en América Latina y Der Spiegel como socio, publicó más de 15 millones de documentos internos del Deutsche Bank. El semanario alemán describe «Inside Deutsche Bank» como «la mayor filtración bancaria conocida del mundo» (traducción propia). En Colombia, una revisión interna de 2019 ordenada por la BaFin —el Proyecto Cali— examinó pagos en euros que el banco intermediaba como corresponsal, incluidos giros a modelos webcam. El resto es una guía de cumplimiento.
Qué dice la filtración sobre los pagos a Colombia
Según la investigación de CLIP publicada el 18 de noviembre de 2026, la BaFin ordenó identificar los países donde el banco intermediaba más de la mitad del mercado corresponsal en euros o dólares. CLIP escribe que el Deutsche Bank «descubrió que tenía entre el 60% y el 80% del mercado de transferencias de euros en Colombia»; derStandard habla de «alrededor del 60%» (traducción propia). No es lo mismo que redondear al 80%. CLIP cifra unas 171.000 transacciones de 2019 por más de 20.000 millones de euros, y cientos de giros pequeños a mujeres del entretenimiento adulto, lo que no es un delito de las destinatarias. El banco identificó 41 personas y empresas de interés; el banco «impidió a muchas de estas realizar cualquier tipo de transacción a través de sus cuentas corresponsales». No hay un cierre de «las 41».
CLIP señala a Shoshoro N.V., de Curazao, que opera XLoveCam, y cifra en más de un millón de dólares los pagos de esa empresa a Colombia en 2019. CLIP afirma de forma expresa que no hay pruebas de explotación o trata. A Shoshoro le escribieron el 12 de octubre de 2026 y no hubo respuesta. El silencio no es una admisión; no le atribuimos un delito. La comparación con Epstein la hicieron los monitores Lee Wolosky y Dawn Smalls, en 2020, no el banco. CLIP los cita: «Al igual que en el caso de Epstein, el personal del banco no mostró inicialmente mucho interés en la posibilidad de que se estuviera produciendo trata y explotación de personas adultas». Es una crítica a los controles, no una equivalencia con la plataforma. El banco llamó al Proyecto Cali «una revisión histórica que condujo a medidas correctivas específicas» y a una reevaluación más amplia de su banca corresponsal. El 17 de noviembre de 2026, las acciones llegaron a caer un 6,2% en la sesión (ZDF) y cerraron cerca de un 6% (Reuters).
Qué es un banco corresponsal y por qué tu dinero pasa por uno
Un banco corresponsal —aquí, el Deutsche Bank— intermedia pagos internacionales de bancos locales que no tienen sucursal en esa moneda o plaza. No trata de frente con quien envía ni con quien recibe, pero ve los datos de la transferencia y aplica debida diligencia a su cliente, el banco local. Por eso un payout a una modelo en Colombia puede pasar por un corresponsal europeo aunque ella no tenga cuenta ahí.
Por qué los giros pequeños y repetidos encienden alertas
CLIP recoge a un exoficial de cumplimiento: el «pitufeo» —dividir montos grandes en muchas transacciones pequeñas— suele ser una señal de alerta de lavado. «Los miles de pequeños pagos a mujeres pudieron ser percibidos como “pitufeo” y reportados, o simplemente bloqueados por estar ligados al negocio de las modelos webcam.» El mismo patrón —pagos chicos, repetidos, desde el exterior, a menudo vía un intermediario— es también el de un payout habitual de plataforma. Un cobro documentado no se convierte, por ese solo hecho, en un delito, ni esta nota sugiere que las lectoras estén lavando dinero.
Qué es un ROS, según la UIAF, y qué es el SARLAFT
La UIAF define el reporte de operación sospechosa (ROS) como aquella que, «por su número, cantidad o características no se enmarca dentro del sistema y prácticas normales del negocio» y «no ha podido ser razonablemente justificada». Un ROS no es una denuncia: es anónimo y reservado, no es prueba judicial y no genera una sentencia. Los bancos no pueden comentar reportes individuales. Un ROS no equivale a que la modelo o la plataforma hayan cometido un delito. En las entidades vigiladas, el SARLAFT de la Superintendencia Financiera explica por qué un banco pide soportes, puede restringir una cuenta y suele guardar silencio.
El «de-risking»: lo que dice el GAFI y un ejemplo en Colombia
En su guía de octubre de 2016, el GAFI describe el de-risking como evitar, en vez de gestionar, el riesgo, «poniendo fin a relaciones comerciales con regiones enteras o clases de clientes» (traducción propia). Añade que «el de-risking no está en línea con las Recomendaciones del GAFI» (traducción propia) y que puede derivar en exclusión financiera. La respuesta de Itaú Colombia a CLIP es un ejemplo atribuible, no una norma general: «no opera con el segmento de webcam ni con entretenimiento para adultos» porque esas actividades están «fuera de nuestro apetito de riesgo». Como antecedente, en un caso distinto de 2021, reseñamos cómo los bancos miran esos reportes en el sector; un ROS, por sí solo, no prueba un delito.
La declaración de cambio, según el Banco de la República
La Circular DCIP-83, numeral 10.2 —compendio con el Boletín n.º 43 del 16 de diciembre de 2025—, dispone que los residentes «podrán efectuar la compra y venta de divisas por concepto de servicios, transferencias y otros conceptos, para lo cual, deberán suministrar la información de los datos mínimos para estas operaciones de cambio (Declaración de Cambio) a los Intermediarios del Mercado Cambiario (en adelante IMC)». Si la operación va por una cuenta de compensación, el informe de movimientos hace las veces de esa declaración. El «podrán» es una facultad. Cuando el cobro se canaliza por un IMC, la circular sí pide esos datos mínimos; no es un formulario obligatorio de cada pago de plataforma.
Documentos para acreditar el origen de los fondos y preguntas para el banco o el contador
Conviene conservar contratos o términos de la plataforma, extractos, facturación y el RUT. Asobancaria, según CLIP, pide en esta actividad una debida diligencia ampliada. Sobre la titularidad de la cuenta frente a quien maneja el dinero, véase nuestra nota sobre OnlyFans, agencias e impuestos en Argentina. Preguntas para el banco o el contador, no un consejo: ¿qué soportes pide el banco para acreditar el origen de estos pagos?; si el cobro entra por un IMC, ¿debo entregar los datos mínimos de una declaración de cambio, según la DCIP-83?; ¿la cuenta está a nombre de quien recibe el dinero?; ¿qué ocurre si el banco sitúa la actividad fuera de su apetito de riesgo?
Esta nota es informativa y no constituye asesoría jurídica, fiscal ni financiera.
Fuentes
- Der Spiegel: «Inside Deutsche Bank»: So hat der SPIEGEL recherchiert (17 nov 2026, 04:36 hora de Bogotá)
- CLIP: Los pagos a la industria del sexo virtual en Colombia que el Deutsche Bank no vigiló (18 nov 2026)
- derStandard: «Etwas läuft schief»: Wie die Deutsche Bank Geld aus Kolumbiens Sex-Streaming-Branche übersah (18 nov 2026, 01:00 hora de Bogotá)
- ZDF: Deutsche Bank: Aktie verliert nach Leak bis zu 6,2 Prozent (17 nov 2026, 07:32 hora de Bogotá)
- Reuters, vía Investing.com: Deutsche Bank shares open 1.9% lower a day after leak news (18 nov 2026)
- GAFI: Guidance on Correspondent Banking Services (octubre de 2016; consultado el 18 nov 2026)
- UIAF: Reporte de Operación Sospechosa (ROS) (consultado el 18 nov 2026)
- Superintendencia Financiera: Circular Básica Jurídica (consultado el 18 nov 2026)
- Banco de la República: Circular Reglamentaria Externa DCIP-83, capítulo 10 (compendio con el Boletín n.º 43 del 16 dic 2025; consultado el 18 nov 2026)
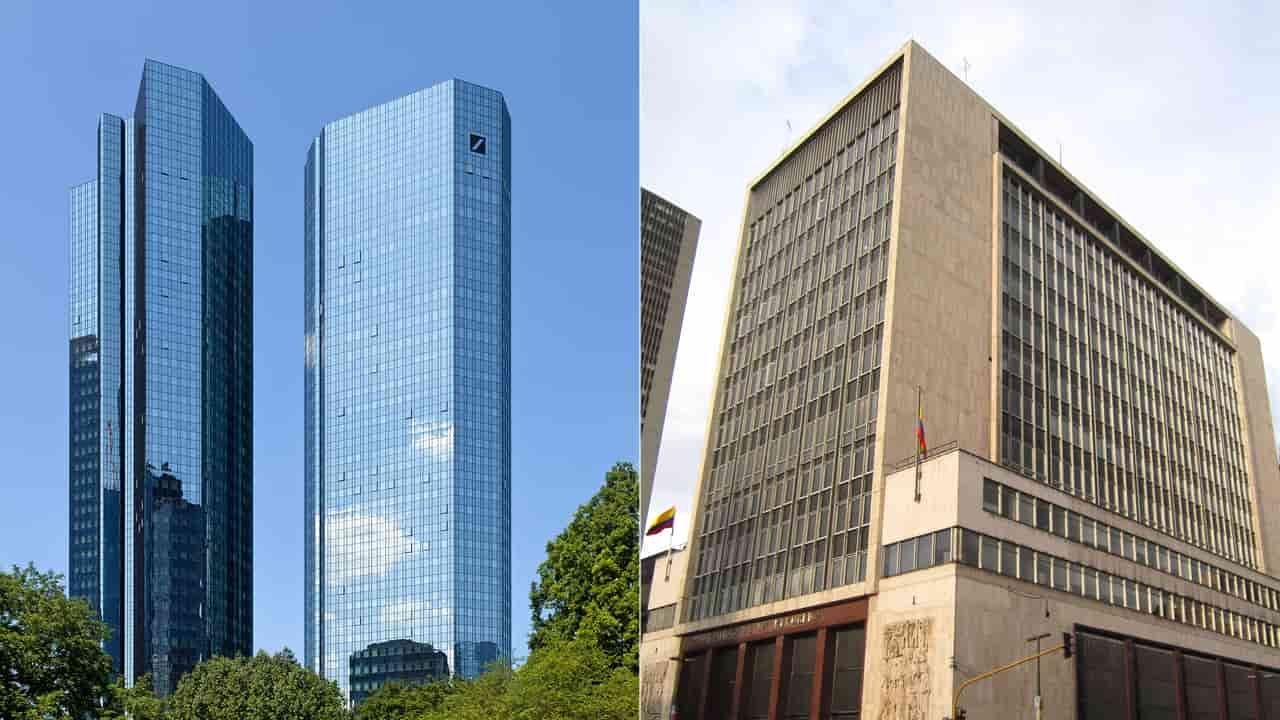
Gráfico: The Webcam Show con fotos de Thomas Wolf / Wikimedia Commons (CC BY-SA 3.0 DE) y Felipe Restrepo Acosta / Wikimedia Commons (CC BY-SA 3.0)